İşten ayrılırken çoğu zaman kıdem tazminatı ve ihbar tazminatı aynı anda gündeme gelir. Bu rehberde kıdem ve ihbar tazminatı birlikte hesaplama mantığını, hangi durumda ikisinin de talep edilebileceğini ve her ikisinin toplam net tutarını nasıl bulacağınızı öğrenebilirsiniz.
Bu sayfa, 1475 sayılı İş Kanunu Madde 14 ve 4857 sayılı İş Kanunu Madde 17 esas alınarak Ağustos 2026 itibarıyla güncellenmiştir.
Kıdem ve İhbar Tazminatı Aynı Anda Alınabilir mi?
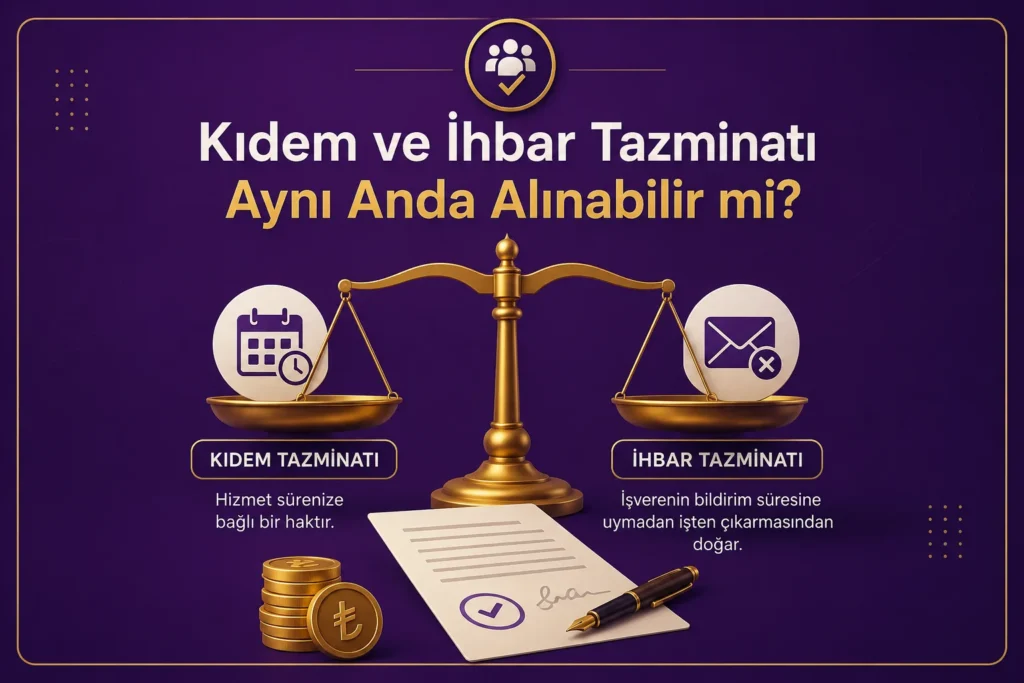
Evet, şartları sağlanıyorsa ikisi birlikte talep edilebilir. Kıdem tazminatı hizmet sürenize bağlı bir haktır; ihbar tazminatı ise işverenin sizi bildirim süresine uymadan işten çıkarmasından doğar. Bu iki hak birbirinden bağımsızdır, bu yüzden aynı işten ayrılmada ikisi de gündeme gelebilir.
Örneğin işvereniniz haklı neden olmaksızın ve bildirim süresine uymadan sizi işten çıkarırsa, hem en az bir yıllık hizmetiniz için kıdem tazminatına hem de ihbar tazminatına hak kazanabilirsiniz. Haklı bir neden olmaksızın kendi isteğiyle istifa eden işçi ise kural olarak ikisine de hak kazanamaz. Ancak kanunda öngörülen bazı özel fesih nedenlerinde (örneğin kadın çalışanın evlilik nedeniyle ayrılması) durum farklı olabilir.
Kıdem ve İhbar Tazminatı Birlikte Nasıl Hesaplanır?
İki tazminat farklı formüllerle hesaplanır. Her iki tazminatın hesabında da kural olarak giydirilmiş brüt ücret esas alınır; ancak hesaba dahil edilen ödeme ve menfaatlerin niteliği somut duruma göre değerlendirilir. Kıdem tazminatı, çalıştığınız her tam yıl için 30 günlük ücret üzerinden hesaplanır. İhbar tazminatı ise kıdeminize karşılık gelen bildirim süresi (2, 4, 6 veya 8 hafta) kadar günlük ücret üzerinden hesaplanır.
Giydirilmiş Ücrete Hangi Ödemeler Dahil Edilir?
Yargıtay’ın yerleşik içtihadına göre (Yargıtay 9. Hukuk Dairesi, 10.10.2008 tarihli, 2007/27615 E., 2008/26209 K.), düzenli ve süreklilik taşıyan yol ve yemek yardımı, nakit (para) olarak veya ayni (yemek, servis gibi mal ve hizmet) olarak verilmiş olsun, giydirilmiş ücrete dahil edilir. Ayni yardımlarda, yardımın günlük parasal karşılığı hesaplanarak eklenir.
Buna karşılık arızi fazla mesai ödemeleri, yıllık izin ücreti, genel tatil ücretleri ve tek seferlik ödemeler kural olarak giydirilmiş ücrete dahil edilmez. Düzenli ve ücretin bir parçası niteliğindeki ödemeler ise ayrıca değerlendirilir
Örnek Hesaplama
Aylık brüt maaşı 50.000 TL olan ve aynı işyerinde 3 yıl 2 ay çalışan bir işçi, işveren tarafından bildirimsiz olarak işten çıkarılırsa brüt hesap şöyle işler:
| Kalem | Kıdem Tazminatı | İhbar Tazminatı |
|---|---|---|
| Süre | 3 yıl 2 ay | 8 hafta (56 gün) |
| Brüt tutar | 158.333,33 TL | 93.333,33 TL |
| Damga vergisi (%0,759) | 1.201,75 TL | 708,40 TL |
| Net kıdem tazminatı | 157.131,58 TL | — |
Kıdem tazminatından sadece damga vergisi kesildiği için net tutar kesin olarak hesaplanabilir. İhbar tazminatı ise ayrıca gelir vergisine tabi olduğundan, net tutarı çalışanın o dönemki kümülatif gelir vergisi matrahına göre değişir; bu yüzden burada tek bir kesin net ihbar rakamı vermiyoruz. Örneğin kümülatif matrahı 0 TL olan bir çalışan için gelir vergisi yaklaşık 9.045,50 TL çıkar ve net ihbar tazminatı 83.579,43 TL olur; ama farklı bir kümülatif matrahta bu rakam değişir. Kendi durumunuz için tahmini net tutarı yukarıdaki hesaplama aracıyla bulabilirsiniz.
Kıdem ve İhbar Tazminatı Arasındaki Farklar
| Kıdem Tazminatı | İhbar Tazminatı | |
|---|---|---|
| Dayanağı | Hizmet süresi | Bildirim süresine uyulmaması |
| Hesap birimi | Her tam yıl için 30 gün | Kıdeme göre 2-8 hafta |
| Gelir vergisi | Kesilmez | Kesilir |
| Damga vergisi | Kesilir (%0,759) | Kesilir (%0,759) |
| Yasal tavan | Var | Yok |
| Tazminatı ödeyen taraf | Kural olarak işveren | Bildirim süresine uymayan taraf |
Aralıklı (Fasılalı) Çalışmada Nasıl Hesaplanır?
Aynı işverenle farklı tarihlerde birden fazla çalışma döneminiz varsa, hizmet sürelerinin birleştirilip birleştirilemeyeceği önemli bir konudur. Hizmetlerin birleştirilip birleştirilemeyeceği; fesih şekli, önceki ödemenin niteliği ve çalışma dönemleri arasındaki ilişkinin somut olarak değerlendirilmesini gerektirir.
Genel eğilim, önceki dönemin kıdem ve ihbar tazminatı tam olarak ödenmemişse ve dönemler arasında makul bir kopukluk yoksa hizmet sürelerinin birleştirilebileceği yönündedir. Bu konu somut olaya göre değişebileceğinden, aralıklı çalışma geçmişiniz varsa bir uzmana danışmanız faydalı olur.
Kıdem ve İhbar Tazminatı Birlikte Hesaplama Aracı
Yukarıdaki formülleri kendi bilgilerinizle denemek için sayfanın üst kısmındaki hesaplama aracını kullanabilirsiniz. Araç, girdiğiniz tarih ve maaş bilgilerine göre kıdem ve ihbar tazminatınızın tahmini brüt ve net tutarlarını aynı anda hesaplar.
Ayrı ayrı daha detaylı bilgi için kıdem tazminatı hesaplama sayfamıza veya ihbar tazminatı hesaplama sayfamıza bakabilirsiniz.
Bu Bilgiler Nasıl Güncel Tutuluyor?
Bu sayfadaki hesaplama yöntemi, 1475 sayılı İş Kanunu Madde 14, 4857 sayılı İş Kanunu Madde 17 ve ilgili Yargıtay kararları takip edilerek düzenli olarak kontrol edilir. Mevzuatta bir değişiklik olduğunda bu sayfa güncellenir.
Kaynaklar ve Sorumluluk Reddi
Bu sayfadaki bilgiler ve hesaplama sonuçları yalnızca bilgilendirme amaçlıdır, hukuki danışmanlık yerine geçmez. Kesin hak durumunuz için bir iş hukuku avukatına veya İK departmanınıza danışmanızı öneririz.
4857 sayılı İş Kanunu Madde 17, 1475 sayılı İş Kanunu Madde 14, Yargıtay 9. Hukuk Dairesi 10.10.2008 T. 2007/27615 E. 2008/26209 K., 193 sayılı Gelir Vergisi Kanunu, Damga Vergisi Kanunu genel tarife (%0,759).
Sık Sorulan Sorular
1 yıllık ihbar ve kıdem tazminatı ne kadar?
1 yıllık hizmeti olan bir çalışan için kıdem tazminatı 1 aylık giydirilmiş brüt ücrete eşittir. İhbar tazminatı ise 4 haftalık (28 günlük) ücrete karşılık gelir, çünkü 1 yıllık kıdem, 6 ay ile 1,5 yıl arasındaki dilime girer. Kesin tutar için yukarıdaki aracı kullanmanız en sağlıklısı olur.
Kıdem, ihbar ve izin tazminatı birlikte mi hesaplanır?
Hayır, üçü ayrı haklardır. Kullanılmayan yıllık izin ücreti, kıdem ve ihbar tazminatından bağımsız bir işçilik alacağıdır ve iş sözleşmesinin sona ermesiyle son ücret üzerinden ayrıca hesaplanır.
Kıdem ve ihbar tazminatı sadece brütten mi hesaplanır?
Evet, ikisi de giydirilmiş brüt ücret üzerinden hesaplanır. Net maaşınızı biliyorsanız, brüt karşılığını bulmak için önce bir dönüşüm yapmanız faydalı olur; ancak bu dönüşüm de vergi diliminize bağlı olarak değişebilir.
Kıdem ve ihbar tazminatı aynı gün mü ödenir?
Kıdem ve ihbar tazminatının aynı gün ödenmesini zorunlu kılan tek bir genel kural bulunmamaktadır. Ödeme zamanı, fesih şekli, sözleşme ve somut olayın koşullarına göre değerlendirilmelidir.